Grupo Casa Pepe · acceso privado. Escribe tu correo para entrar.
Etapa 1 · Solo socios
Pre-ronda · de dónde venimos
1 · Recuperación de utilidades
La empresa vuelve a generar utilidades en 2026
EBITDA por propiedad, después de renta de inmueble. La caída 2023–2025 es la expansión y Sayulita; en 2026 se recupera al salir el institucional, entregar Sayulita y refundar, estabilizando operación y mejorando márgenes de A&B. Ver el reporte de resultados ↗
2 · Negociación de deuda
De $22.8M en libros a $9.2M: $2.69M se cubren con la refundación, $1.65M más con la refundación y $4.87M quedan a plazos
Se negoció cada bloque por separado. La quita conseguida es de $13.6M —incluidos los $8.2M de renta de INGRUSUR, que no se pagan como deuda porque se absorben en la compraventa del inmueble. Lo que queda vivo se parte en dos: lo que se liquida en la refundación y lo que sigue como deuda negociada a plazos.
3 · Una toma de decisiones simple y transparente
De ~25 socios a un consejo de cinco, y todo lo demás a la vista
Antes: Grupo Presidente y una ronda family&friends de ~25 socios. Hoy: estructura concentrada y el compromiso de recompra que reduce la complejidad en la toma de decisiones. Los dos últimos círculos son exactamente el cuadro del bloque 4: el de en medio es la columna de %, el de la derecha la columna tras recompra.
El consejo · cinco miembros
Un consejo de cinco asientos repartidos entre tres visiones de la empresa, de modo que ninguna decida sola y ninguna quede fuera.
Dirección · 1 asiento
Javier Puente
Bloque Familia Cué · 2 asientos
Juan José y Luis Javier Cué de la Fuente
Bloque Socios Fundadores · 2 asientos
PITAO · Jordi Sastre y AE Future · Estanislao Masiá
Por encima del consejo, una rutina más corta: llamada semanal entre Juanjo, Javi y Estanis. Lo que se decide en quince minutos no espera a una asamblea, y lo que sí necesita asamblea llega ya masticado.
La app de reporte
El socio no pide información: entra y la ve. Todo lo que sostiene este deck está publicado en el portal, con la misma cifra que lee la dirección.
Su ficha de socio
Lo que ha aportado, su porcentaje, su posición tras la recompra y su proyección de dividendo
Finanzas del mes
P&L por cuenta, flujo, pagos críticos y la deuda, con el cierre en cuanto lo sube contabilidad
Gobierno corporativo
Actas, acuerdos y el estado de cada asamblea: convocada, celebrada, firmada, protocolizada
Firma electrónica
Actas, pacto de socios y cartas poder se firman desde el propio portal
Modulador de la ronda
El escenario de entrada y salida de cada socio, con los supuestos abiertos para moverlos
Una sola fuente: lo que cambia en la contabilidad cambia en la ficha de cada socio el mismo día. Transparencia por construcción, no por buena voluntad.
4 · La refundación
La ronda final · quién entra, quién sale y en qué queda la sociedad
Compromiso de enero, lo suscrito en la asamblea de oct-26 y el cuadro resultante. Quien no suscribe se diluye o sale por recompra. La última columna es la sociedad una vez recompradas y repartidas las participaciones de los que salen.
$3,804,825
Capital de la refundación · $2,767,500 suscrito + $1,037,325 de reconocimiento
$1,650,000
Ampliación de la refundación · por tercios, al mismo precio. Paga BBVA y el ISH
Socio
Compr. ene
Aporta $
%
Decisión
% tras recompra
Juan José Cué de la FuenteExhibe $1.15M; por exhibir $413k
$1.03M
$1,562,500
30.1%
Entra / aporta
37.08%
PITAO · Jordi SastreSe retiró antes del punto; confirma después
$518k
$517,500
15.1%
Se queda
17.45%
Luis Javier Cué de la FuenteAl corriente; podría aportar más
$1.03M
$500,000
9.6%
Entra / aporta
13.33%
AE Future · Estanislao MasiáRevisa si aporta más
$188k
$187,500
6.2%
Se queda
7.24%
El Pontigu · Javier PuenteSale el 46% del vehículo (recompra)
—
—
6.2%
Sale → recompra
6.19%
Starseeker · Joaquín CanalsSale; devolución a 10 años
$170k
—
2.8%
Sale → recompra
—
Aldo Gelover EscamillaSale (recompra)
—
—
4.7%
Sale → recompra
—
Struchture (F&F)Sale (recompra)
—
—
3.4%
Sale → recompra
—
Serie D · Javier Puente15% de la quita, tope 20%
—
$1,037,325
21.8%
Reconocimiento
18.71%
Total
$3,804,825
100.0%
100.00%
Cuadro de la ronda final. El bloque de Javier Puente va separado: El Pontigu sale a recompra y la Serie D es el reconocimiento del 15% de la quita de deuda, con tope del 20%. Suscrito en efectivo $2,767,500; el resto de la ronda queda en tesorería, abierto al orden de preferencia. Sobre ese mismo precio de $94.50 por acción entran los $1,650,000 de BBVA y el ISH, por tercios: 17,460 acciones nuevas, que dejan 269,664 acciones vigentes antes de la Ronda Grupo. La última columna ya la recoge. Los que salen se cubren con el mecanismo del pacto: 25% más el porcentaje de los que salen, contra flujo libre. El compromiso de recompra completo está arriba, en el bloque de negociación de deuda.
La refundación no se hizo sobre el capital histórico sino sobre lo que la empresa valía después de la deuda. Esta es la distancia entre lo que los socios han puesto y lo que vale la sociedad en cada momento, desde la refundación hasta la proyección a diez años.
Ronda Refundación
Refundación · va primero
Hostal Boutique República
$5,454,825
La refundación cancela SAT e IVA y cubre la entrega de Sayulita, ya pagada. La misma ronda suma $1,650,000 más, a la misma valuación, para pagar BBVA y el ISH, que antes salían de la ronda de remodelación. Entre las dos dejan la sociedad saneada antes de que entre capital nuevo, y las ponen íntegras los socios de Casa Pepe: aquí no entra capital de fuera.
capital aportadovaluación de la sociedad
Socios de Casa Pepe · ya exhibido$1,650,00030%
Juan José Cué de la Fuente$1,150,000
exhibido en enero de 2026
Luis Javier Cué de la Fuente$500,000
exhibido el 14-ene-2026
Socios de Casa Pepe · suscrito, pendiente de exhibir$1,117,50020%
PITAO · Jordi Sastre$517,500
Juan José Cué de la Fuente$412,500
el resto de su compromiso
AE Future · Estanislao Masiá$187,500
Socios de Casa Pepe · ampliación, pendiente de suscribir$1,650,00030%
Juan José Cué de la Fuente$550,000
un tercio
Javier Puente · El Pontigu$550,000
un tercio
Luis Javier Cué de la Fuente$550,000
un tercio
Javier Puente · Serie D$1,037,32519%
La quita negociada$13,634,829
Cerrada $5,095,529ISH, BBVA y proveedoresEn negociación $8,539,300INGRUSUR y Puebla
50,441 acciones —el 20% del capital tras la refundación— se asignan en la asamblea y quedan pendientes de ratificar. Javier Puente no exhibe efectivo; lo que el ahorro no justifique se cancela.
La gráfica es la sociedad en el tiempo: en azul el capital reconocido en actas y en verde lo que vale. En 2024, tras salir Zeltek, el capital reconocido era $59,886,375 y la sociedad valía $55,119,909. En enero de 2026 salen Grupo Presidente y Descansería y la valuación real cae a cero; la refundación la levanta a $5,352,158, la ampliación de $1,650,000, a esa misma valuación, la deja en $7,002,158 y la Ronda Grupo la deja en $61,766,667, de vuelta en el objetivo del convenio de 2022, los $60,000,000 de la línea de puntos.
El inicio del Grupo: una ronda para 3 empresas que nos regresa al valor 2022
De los $17,850,000 de las tres rondas de proyecto, se propone que $16,300,000 los aporta el inversionista —el mismo en las tres— y $1,550,000 los socios refundadores, con el objetivo de que el inversionista tome una posición de relevancia en el grupo pero los socios actuales también tomen parte en la ronda. Toca el + de cada renglón para ver el desglose.
Remodelación
Ronda Grupo · Casa Pepe
$11,350,000
Año de obra de Uruguay 86 y mantenimiento mayor del inmueble. Los $1,200,000 de BBVA y el ISH ya no salen de aquí: los paga la refundación.
Socio hotelero$11,050,000 97%
Capital directo$300,000 3%
Fundación
Ronda Grupo · Sincrético
$4,000,000
Tecnología y soporte del concierge digital: no hay inmuebles ni inventario. Casa Pepe pone la marca, la red de hoteles y un año de dirección.
Socio hotelero$1,500,000 38%
Inversión de la sociedad$2,500,000 62%
Fundación
Ronda Grupo · Ateneo
$16,666,667
Primera etapa de Izazaga 8: 81 unidades, el speakeasy, el coworking y los espacios del Ateneo. La segunda etapa se fondea con el propio flujo.
Socio hotelero$3,750,000 22%
Capital directo$1,250,000 7%
Inversión de la sociedad$3,333,333 20%
Javier Puente$8,333,334 50%
$32,016,667Aportación total de la Ronda Grupo · $17,850,000 en capital y $14,166,667 en especie
Socio hotelero nuevo$16,300,00051%
Ronda Grupo · Casa Pepe$11,050,000
Ronda Grupo · Ateneo$3,750,000
Ronda Grupo · Sincrético$1,500,000
Socios de Casa Pepe$7,383,33323%
Capital directo$1,550,0005%
Preferente de la Ronda Grupo · Casa Pepe$300,000
los otros $1,650,000 pasan a la refundación y quedan pendientes de suscribir
Preferente de la Ronda Grupo · Ateneo$1,250,000
pendiente de suscribir
Inversión de la sociedad$5,833,33318%
Bloque de los socios de Casa Pepe en el Ateneo$2,500,000
ya desembolsado: 54 literas y lockers $1,420,000 · puesta en marcha mayo–diciembre $640,000 · maquinaria $280,000 · administrativos y notarios $100,000 · montaje $60,000
Bloque de Casa Pepe HBR en Sincrético$2,500,000
nómina de gerencia y contador un año $1,200,000 · proyecto $620,000 · software $500,000 · marca $180,000
Aval del contrato · Juan José Cué$833,333
fianza de $83,000 al año durante diez años
Javier Puente · proyecto$8,333,33426%
Proyecto y contrato de Izazaga 8$8,333,334
entra a título personal, no por el bloque de Casa Pepe
Ya invertido$14,166,66744% · la aportación de los socios en Sincrético y el Ateneo, que ya existe
Suscrito—ningún compromiso firmado todavía
Pendiente de aportar$17,850,00056% · el efectivo de las tres rondas
Capital aportado y valuación de cada ronda
aportación del inversionista de la rondaaportación de los socios refundadorescapital ya reconocido en actaspost-money de la ronda
Múltiplo de valuación por sociedad
Sociedad
Múltiplo
Post-money de su ronda
EBITDA 2030
Valuación 2030
EBITDA 2036
Valuación 2036
HBR · CDMX + Puebla
×7.1
$40,000,000
$8,719,936
$61,911,544
$11,669,222
$82,851,479
Sincrético
×8
$5,100,000
$3,379,485
$27,035,881
$10,012,495
$80,099,957
Ateneo de Virreyes
×6
$16,666,667
$8,160,016
$48,960,098
$12,363,280
$74,179,680
Grupo
$61,766,667
$20,259,437
$137,907,523
$34,044,997
$237,131,116
EBITDA del Modelo Financiero Maestro del Drive (oct-2026): HBR es Uruguay 86 más Puebla ($7,876,288 + $843,648 = $8,719,936 en 2030). En 2026 se captan $22,267,500 en cinco rondas, sobre un post-money conjunto de $61,766,667; a 2030, el objetivo a largo plazo, el grupo vale $137,907,522. El ×7.1 de HBR es la valuación que se nos dio en 2022, post-dilución; Sincrético va a ×8 y Virreyes a ×6.
Lo aportado y lo que devuelve
Lo que cada socio pone en la Ronda Grupo, lo que ya traía de antes, y lo que el grupo le devuelve en dividendos.
Socio
En la Ronda Grupo
Inversión previa
Invertido total
Valor hoy
× 2030
TIR 2030
× 2036
TIR 2036
Payback
Juan José Cué de la Fuente
$765,138
$2,111,996
$2,877,134
$13,696,069
1.74×
18.5%
10.40×
48.6%
3.1 años
Javier Puente · El Pontigu + Serie D
—
$7,928,290
$7,928,290
$16,735,790
1.01×
0.3%
6.13×
34.0%
4.0 años
PITAO · Jordi Sastre
$364,413
$6,569,268
$6,933,681
$6,254,828
0.33×
-28.1%
1.94×
10.3%
6.9 años
Luis Javier Cué de la Fuente
$269,293
$1,025,391
$1,294,684
$5,186,548
1.48×
12.6%
9.00×
44.0%
3.4 años
AE Future · Estanislao Masiá
$151,156
$3,323,095
$3,474,251
$2,594,394
0.27×
-31.8%
1.60×
7.2%
7.6 años
Charro González · vesting
$200,000
—
$200,000
$198,900
0.44×
-18.4%
7.91×
35.0%
4.5 años
Socio hotelero · las tres rondas
$16,300,000
—
$16,300,000
$17,100,138
0.68×
-11.7%
2.92×
19.8%
4.9 años
Total
$18,050,000
$20,958,040
$39,008,040
$61,766,667
0.85×
—
4.15×
—
—
Los múltiplos, las TIR y el payback son de dividendos cobrados sobre el capital aportado. No hay valor de salida: el retorno del socio es el flujo que cobra, no la venta de sus acciones. A 2030 varios quedan por debajo de 1× porque en esos años el flujo de Casa Pepe va primero a la deuda anterior y a la recompra de los salientes, y en Sincrético y en Virreyes al preferente de quien puso el efectivo. De los $18,050,000 de la primera columna, $17,850,000 son efectivo: los $200,000 de Charro González son vesting por ventas. Fuente: Modelo Maestro del Drive, oct-2026.
6 · Beneficios de la refundación
Beneficios por tipo de socio y para la sociedad
Efectos de la refundación y de las tres rondas una vez cerradas, por tipo de socio. Cifras del Modelo Maestro. Toca el + de cada columna y se abre a lo ancho.
La sociedadCambios en la sociedad, con independencia del socio
$4,817,406La deuda baja y el ingreso se reparte entre cuatro fuentes
La deuda negociada baja de $22,844,235 a $9,209,406, y de ahí $4,392,000 se liquidan con el dinero de la refundación: quedan vivos $4,817,406 a plazos. El ingreso deja de depender de una sola propiedad: Uruguay 86 y 88, Puebla, Sincrético y Virreyes.
$14,668 → $5,081El arrendamiento por unidad baja a un tercio
Arrendamiento
Unidades
Renta / mes
Por unidad
2025 · Sayulita, Uruguay 86 y Puebla
67
$982,729
$14,668
2028 · Uruguay 86, Virreyes y Puebla
119
$604,686
$5,081
Se entrega Sayulita y se renegocia la renta de CDMX. La renta deja además de ser un gasto fijo: en Uruguay 86 pasa a ser el 50% del EBITDA antes de renta menos mantenimiento, y en Virreyes, la mayor entre la fija y el 15% del ingreso.
22 → 6El cuadro accionario queda en seis líneas
Salen 22 posiciones de 20 personas por recompra. Quedan cinco socios y el inversionista de la ronda.
El socio fundadorSocio con capital aportado desde 2017 que permanece en la sociedad, suscriba o no capital nuevo en esta ronda
$0 → $61,766,667De una valuación de cero con $22,844,235 de deuda a $61,766,667 con $4,817,406
En enero de 2026 sale Grupo Presidente: la sociedad arrastra $22,844,235 de deuda y su valuación real cae a cero. Negociada la deuda, hecha la refundación y cerradas las tres rondas, el grupo vale $61,766,667 y la deuda viva baja a $4,817,406, de los que $4,000,000 se pagan con el propio dividendo de HBR.
×10.40 · ×1.60Suscribir ahora cambia el rendimiento de todo el capital reconocido
El capital nuevo entra al precio de la refundación, y el que suscribe las rondas de proyecto entra además al precio de la ronda. La TIR se calcula sobre el capital total reconocido de cada socio. Quien suscribió con dinero nuevo sale a ×10.40 y ×9.00 a diez años; quien tenía capital histórico y suscribió poco, a ×1.94 y ×1.60. Quedan $1,650,000 por suscribir en la ronda.
1.98×Las acciones de los socios valen más de lo aportado
Sin contar al inversionista por ninguno de los dos lados: los cinco socios han aportado $22,508,040 y sus acciones valen $44,462,529 a las valuaciones de las tres rondas. El post-money conjunto de $61,766,667 no sirve para esta comparación porque incluye los $16,300,000 del inversionista.
3 sociedadesEl bloque de Casa Pepe da entrada a Sincrético y Virreyes
El 51% de Sincrético y el 15% de Virreyes que entran en especie se reparten entre los socios de Casa Pepe a prorrata de su participación, no con el inversionista de la Ronda Grupo.
Sin regalíasUso mancomunado de la marca sin pago de regalías
La marca es propiedad de la sociedad y podrá hacer uso de ella siempre que así lo disponga. Los socios fundadores, por haberla creado y mantenido en el tiempo, podrán mancomunadamente hacer uso de la marca en proyectos independientes sin pago de regalías a la sociedad original. Esto compensa la prelación en el socio inversor y permite al socio que recupere su inversión a través de sus propios proyectos.
El socio refundadorSocio que suscribe la refundación con capital nuevo
×10.40 · ×1.60Los cuatro socios que suscribieron la refundación
La suscribieron Juan José Cué, Luis Javier Cué, Jordi Sastre (PITAO) y Estanislao Masiá (AE Future). El múltiplo a diez años depende de cuánto pesa el capital nuevo sobre el capital histórico de cada uno. Juan José Cué recupera $29,933,410 sobre $2,877,134 y Luis Javier Cué $11,648,347 sobre $1,294,684: ×10.40 y ×9.00, con TIR anual del 48.6% y del 44.0%. Jordi Sastre sale a ×1.94 sobre $6,933,681 y Estanislao Masiá a ×1.60 sobre $3,474,251, porque su capital reconocido ya era grande y suscribieron una fracción pequeña de él. Queda capital por suscribir.
PreferenteOrden de preferencia para suscribir la tesorería
La refundación le da el orden de preferencia sobre las acciones que quedan en tesorería, y la misma refundación le abre $1,650,000 más a esa misma valuación. En Casa Pepe ya no hay prelación en el dividendo: desde el primer año se reparte por porcentaje. La prelación se mantiene en Sincrético y en Virreyes.
El socio Ronda GrupoInversionista que aporta efectivo en la Ronda Grupo, en Sincrético y en Virreyes
100%Prelación en Sincrético y en Virreyes
En Sincrético y en Virreyes el dividendo paga primero a quien aportó el efectivo, a prorrata de lo invertido y por el 100% del dividendo, hasta devolverlo íntegro. En Casa Pepe no hay prelación: el 61.36% del flujo se reparte por porcentaje desde el primer año y el 38.64% paga la recompra a los socios que salen.
5.9 añosRecupera el capital en 2031
Con el plan del modelo, el preferente queda cubierto en 2029 en Virreyes y en 2030 en Sincrético. En Casa Pepe cobra por porcentaje, sin prelación. Sumando las tres rondas, los $16,300,000 se recuperan dentro de 2031.
19.8%Múltiplo de ×2.92 en dividendos, más el valor de las acciones
Cobra $47,572,765 en dividendos a diez años sobre los $16,300,000 aportados. El valor de sus acciones, $75,703,397 en 2036, no está dentro de esa tasa.
SaneadaEntra con la deuda negociada y el cuadro accionario cerrado
La deuda está negociada y en parte liquidada, las rentas son variables, los socios salientes ya salieron y el cuadro accionario queda en seis posiciones.
El socio operadorSocio que presta al grupo la dirección y los servicios corporativos
20.00%La Serie D reconoce la quita de deuda
La Serie D reconoce el 15% de la quita de deuda negociada, con un tope del 20% del capital tras la refundación. Es el reconocimiento de haber negociado esa quita. Ese 20% es el de la refundación: con los $1,650,000 de la ampliación queda en 18.71% y, al entrar la Ronda Grupo, se diluye hasta 13.40%, como en el cap table.
$50,000Convenio de pago de servicios por dirección
Contabilidad, dirección, tesorería, revenue y ventas pasan a prestarse por convenio desde el socio operador. Con la cesión, HBR reduce $50,000 de gasto.
50%Inicia su patrimonio hotelero con Hotel Virreyes
Se reconoce al socio operador el 50% del proyecto de Hotel Virreyes por la gestión del contrato y del proyecto. Así se evita su dependencia económica de los otros proyectos y al mismo tiempo queda integrado al grupo, con los intereses alineados.
Todas las TIR de este deck son anuales; el signo × es el múltiplo acumulado sobre lo aportado. Las dos miden sólo dividendos cobrados: el valor de las acciones se reporta por separado.
Etapa 2 · La oportunidad
Ronda de inversión
Tres sociedades independientes. Toca un proyecto para ver mercado, producto, ronda y retorno.
Etapa 3 · El grupo
Visión de grupo
1
Mantener sinergias sin riesgo societario
Generar sinergias entre empresas y socios, manteniendo una sola comunidad de inversión. Evitar el efecto de una inversión difícil con estructuras societarias separadas. (Sayulita)
2
Estructuras separadas
Sociedades separadas para reducir riesgo y enfocar:
Casa Pepe→reducir deuda + repartir + proyecto Madrid
Sincrético→exit a una OTA
Ateneo / Virreyes→producto social + vínculo sociopolítico + flujo
3
Dividendos mensuales
Proyectos que reparten dividendos de forma recurrente — retorno al socio, no ahorrar para reinvertir.
4
Un socio operador
Dirigido por un socio operador que cobra por servicios (contabilidad, dirección y ventas).
Se separa la dependencia de la relación laboral-societaria y se simplifica la toma de decisiones en caso de no dar resultados.
EBITDA y valuación del grupo
Los tres proyectos juntos
Cap table general del grupo
Participación por sociedad y valor de las acciones
Consolidado de las tres sociedades tras sus rondas, mirando a través de Hostal Boutique: el 51% de Sincrético y el 15% del Ateneo que tiene HBR se reparten entre los socios, no con el socio hotelero que entra en la Ronda Grupo. El socio hotelero es el mismo en las tres rondas y va en una sola línea.
$61,766,667
Valor del grupo hoy · post-money de las tres rondas
$237,131,116
Valor del grupo en 2036 · año 10
$18,050,000
Se suscribe en la Ronda Grupo · $17,850,000 en efectivo
Participación por sociedad
Lo que queda en manos de cada socio una vez cerradas las tres rondas.
Socio
Casa Pepe
Sincrético
Ateneo
% del grupo
Juan José Cué de la Fuente
26.93%
18.91%
11.76%
22.17%
Javier Puente · El Pontigu + Serie D
17.83%
12.70%
53.74%
27.10%
PITAO · Jordi Sastre
12.68%
8.90%
4.36%
10.13%
Luis Javier Cué de la Fuente
9.67%
6.80%
5.83%
8.40%
AE Future · Estanislao Masiá
5.26%
3.69%
1.81%
4.20%
Charro González · vesting
—
3.90%
—
0.32%
Socio hotelero · las tres rondas
27.62%
45.10%
22.50%
27.69%
Total
100.00%
100.0%
100.00%
100.00%
Lo que pone cada socio y lo que le devuelve el grupo
Lo que cada uno suscribe en la Ronda Grupo, lo que valen sus acciones hoy y el retorno del dividendo que cobra. No hay salida: el retorno es el flujo, no la venta.
Socio
En la Ronda Grupo
Valor hoy
× 10 años
TIR 2030
TIR 2036
Payback
Juan José Cué de la Fuente
$765,138
$13,696,069
10.40×
18.5%
48.6%
3.1 años
Javier Puente · El Pontigu + Serie D
—
$16,735,790
6.13×
0.3%
34.0%
4.0 años
PITAO · Jordi Sastre
$364,413
$6,254,828
1.94×
-28.1%
10.3%
6.9 años
Luis Javier Cué de la Fuente
$269,293
$5,186,548
9.00×
12.6%
44.0%
3.4 años
AE Future · Estanislao Masiá
$151,156
$2,594,394
1.60×
-31.8%
7.2%
7.6 años
Charro González · vesting
$200,000
$198,900
7.91×
-18.4%
35.0%
4.5 años
Socio hotelero · las tres rondas
$16,300,000
$17,100,138
2.92×
-11.7%
19.8%
4.9 años
Total
$18,050,000
$61,766,667
4.15×
—
—
—
De los $18,050,000 de la primera columna, $17,850,000 son efectivo: los $200,000 de Charro González son vesting por ventas, que se gana por desempeño. El dividendo de 10 años es lo que cobra cada socio de 2027 a 2036, neto de ISR. En Casa Pepe no hay prelación —se reparte por porcentaje desde el primer año—; en Sincrético y en Virreyes el preferente sigue al 100%. El múltiplo, la TIR y el payback se miden sobre todo el capital que ese socio ha aportado, el de esta ronda y el de antes.
Los flujos año a año, socio por socio
Dividendo estimado que cobra cada socio cada año, en miles de pesos. Año 1 es 2027, el primero completo después de la obra.
Socio
2027
2028
2029
2030
2031
2032
2033
2034
2035
2036
Total
Juan José Cué de la Fuente
48
782
1,718
2,461
3,432
3,572
3,783
4,527
4,710
4,901
29,933
Javier Puente · El Pontigu + Serie D
149
620
2,256
4,997
6,361
6,617
6,451
6,764
7,034
7,314
48,563
PITAO · Jordi Sastre
22
368
790
1,090
1,531
1,593
1,689
2,035
2,118
2,204
13,441
Luis Javier Cué de la Fuente
17
281
642
978
1,350
1,405
1,485
1,758
1,829
1,903
11,648
AE Future · Estanislao Masiá
9
153
328
452
635
661
700
844
878
914
5,575
Charro González · vesting
—
—
—
89
225
234
244
253
263
274
1,582
Socio hotelero · las tres rondas
646
2,357
4,288
3,826
5,763
5,996
5,816
6,048
6,291
6,542
47,573
Total del grupo
892
4,562
10,023
13,894
19,296
20,078
20,167
22,230
23,123
24,052
158,316
Miles de pesos. Es el dividendo repartido, no el EBITDA: va neto de ISR, de capex de mantenimiento y de la renta del inmueble. En Casa Pepe no hay prelación: desde 2027 se reparte por porcentaje de acciones, y antes de repartir nada el flujo libre paga los $4,000,000 de la deuda anterior y los $700,000 que los salientes cobran en 2027. En Sincrético y Virreyes sí hay preferente: hasta que se devuelve el capital de la ronda, el dividendo lo cobra quien lo puso. Fuente: Modelo Maestro del Drive, oct-2026.
Oportunidad patrimonial · Centro Histórico, Ciudad de México
Dos predios contiguos en el corazón del Centro
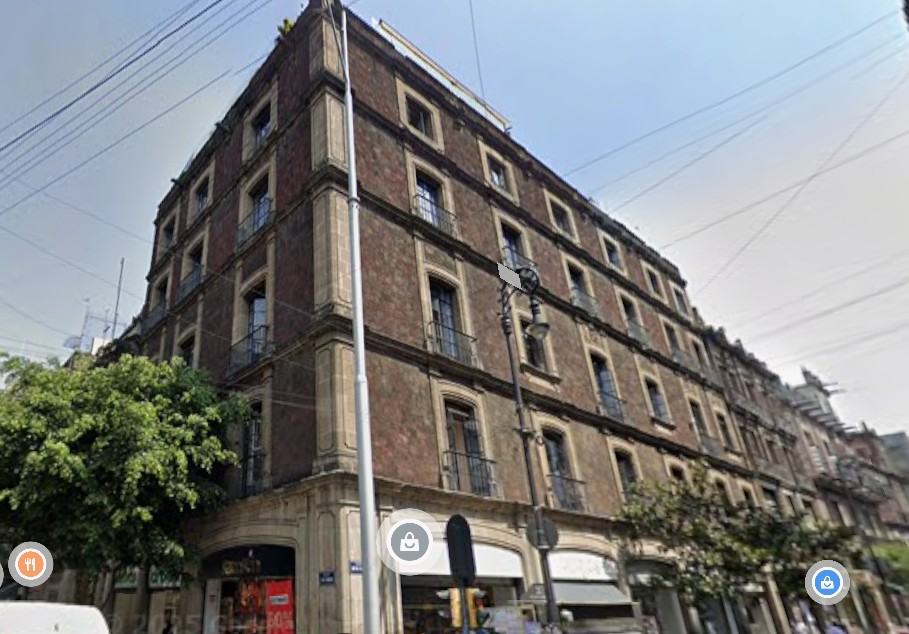
República de Uruguay 86 y 88, a 250 metros del Zócalo, con un hotel de 31 cuartos en operación adentro.
El 86 hace esquina —414 m² de terreno, 2,230 m² en seis niveles, 28.10 m de frente— y se
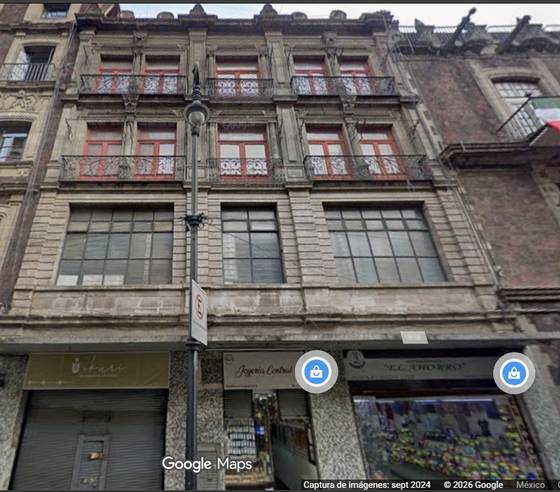
vende en 80 millones contra 113 de mercado. El 88 colinda: 228 m², tres niveles, 18 millones sin remodelar.
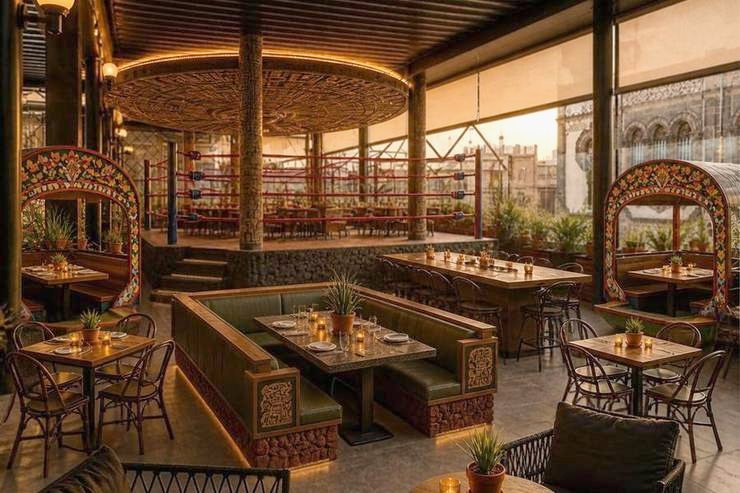
Juntos pueden alcanzar las 48 llaves compartiendo un solo lobby, una cocina y una azotea.
Precio de compra
80MDP
Inversión del propietario
90.1MDP
incluye $4.4 MDP de ISAI y escrituración
Llaves
31
Valor patrimonial a 10 años
212MDP
TIR con plusvalía
14.75%
TIR sin plusvalía
9.01%
Bloque 1
La oportunidad inmobiliaria
Dos predios contiguos de suelo patrimonial en el Centro Histórico, con descuento sobre su valor de mercado y obra acotada.
El planteamiento
Consolidar predios con vocación hotelera en el primer cuadro del Centro Histórico
Esta puede ser una operación inmobiliaria que lleve al propietario de 31 cuartos
en la actualidad a 48 cuartos.
Valor de mercado actual
$130.4MDP
Los 113 MDP del 86 —avalúo CMI de agosto 2024 en $101.5 MDP más dos años de apreciación del Centro— y los $17.4 MDP del avalúo propio del 88.
Precio por m² construido
$33,116
Contra $44,067/m² del valor de mercado, sobre 2,959 m² construidos. La mediana de la colonia Centro es $54,634/m².
Renta al propietario
$9.66MDP
Año 3, el primero con el 88 operando: $6.68 MDP del hotel bajo la fórmula de tres términos más $2.99 MDP de locales. El piso es de $462,000 al mes de hotel más $230,000 de locales.
Inversión total · Uruguay 86 y 88
$136.8MDP
$98.0 de compra de los dos predios, $5.4 de ISAI y notario, $33.4 de obra.
Los tres números que deciden
Se entra 25% abajo de mercado. No es un descuento de negociación: es la diferencia entre
lo que pide un propietario que quiere salir y lo que vale el metro cuadrado en la manzana.
El activo paga su tenencia desde el mes uno. $9.66 MDP anuales de renta al año estabilizado,
contra un predial, seguro y administración acotado. No hay periodo de vacío ni riesgo de
arranque: el inquilino ya lleva nueve años dentro.
La salida son 287 MDP. El valor de mercado de hoy capitalizado a 6.5% anual durante diez años
— la apreciación histórica de la colonia Centro, no un supuesto optimista.
El activo
Dos predios que se pueden comprar a la vez
Uruguay 86 hace esquina y tiene dos frentes. Uruguay 88 colinda con él. Se unen sin
comprar suelo intermedio y podrían operar como una sola casa de 48 llaves: un lobby, una cocina, una
recepción, una dirección.
Uruguay 86 — en venta
Uruguay 88 — en venta, junto con el 86
Resto de la manzana
Superficie construida acumulada
2,230m²
Solo Uruguay 86. Terreno 414 m², seis niveles.
Llaves acumuladas
31
31 llaves tras la reconversión de dormitorios a privadas.
Capital comprometido
$94.4MDP
Compra, gastos de adquisición y obra de Uruguay 86.
Uruguay 86. Esquina con 5 de Febrero. Cantera, seis niveles, dos frentes y
terraza en azotea. Remodelado en 2006; el avalúo le da 40 años de vida útil remanente.Uruguay 88. Tres niveles y admite uno más, 730 m² útiles, estado de conservación
malo. En planta baja opera un negocio de estambres. Uso de suelo HM 0/20, igual que el 86.
Ficha de los dos predios
Concepto
Uruguay 86
Uruguay 88
Terreno
414.00 m²
228.00 m²
Construcción útil
2,229.70 m²
729.60 m²
Niveles
6
3 + 1
Potencial de altura
sin nivel adicional
admite un nivel más
Frentes
2 · Uruguay y 5 de Feb.
1 · Uruguay
Uso de suelo
HM 0/20
HM 0/20
Conservación
Bueno · remodelado 2006
Malo · 50 años
Valor de mercado hoy
$113,000,000
$17,408,640
Precio de compra
$80–90 MDP
$18 MDP
Ambos inmuebles están dentro del polígono de conservación patrimonial: afectados al
patrimonio cultural urbano por el INAH y de valor patrimonial por la SEDUVI. Toda intervención
visible desde la vía pública requiere dictamen.
El precio por metro cuadrado
La comparación que hace cualquier comprador de
suelo antes de mirar el negocio. La mediana de la colonia Centro sale del propio avalúo CMI.
Los dos predios se compran por debajo de la mediana de la colonia, y el 86 con un
descuento de 34% sobre ella. Ese descuento es el corazón de la operación: el metro cuadrado
del 86 a precio de compra cuesta un tercio menos que su propio valor de mercado.
La obra
Once millones y medio para subir un escalón de categoría
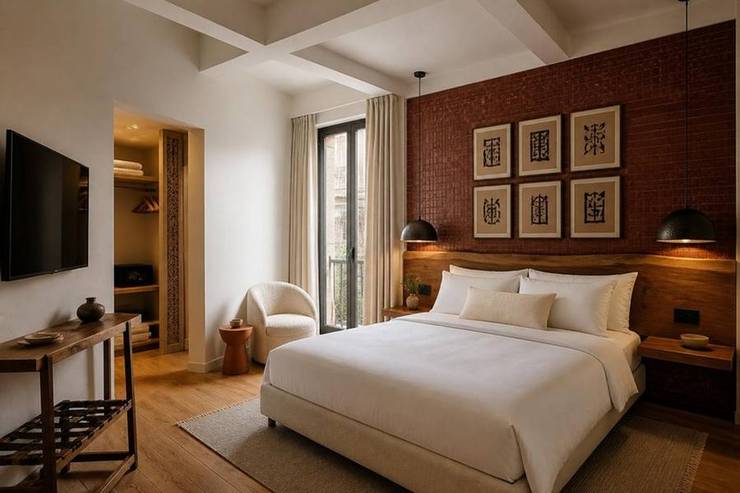
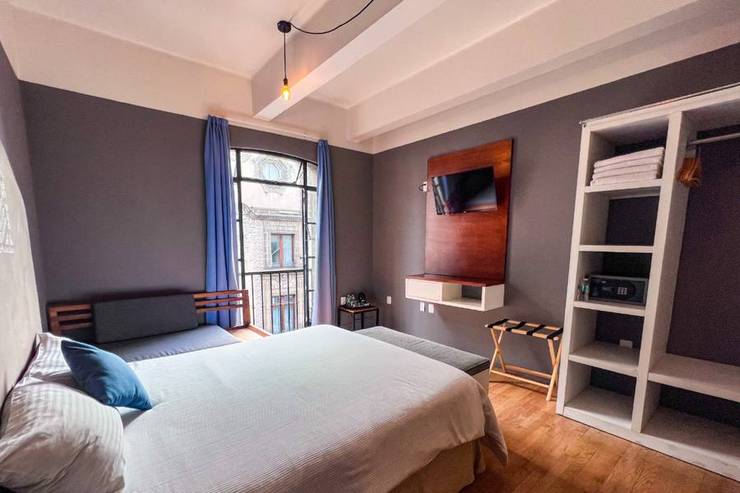
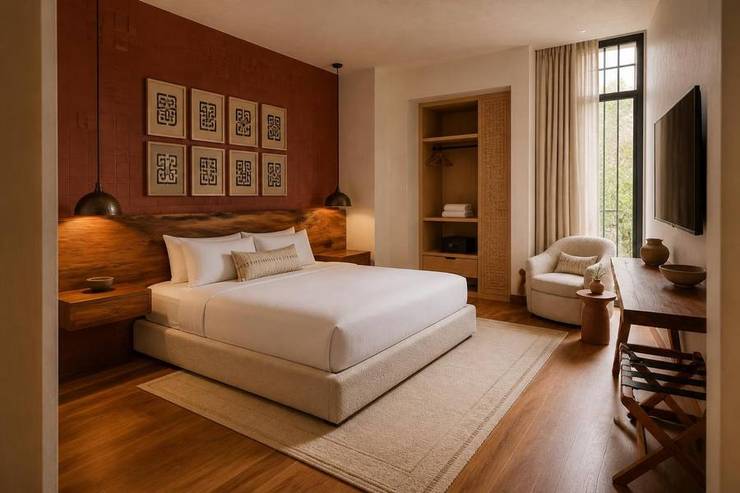
La obra no reinventa el edificio: convierte dormitorios en habitaciones privadas
manteniendo el producto de intangibles.
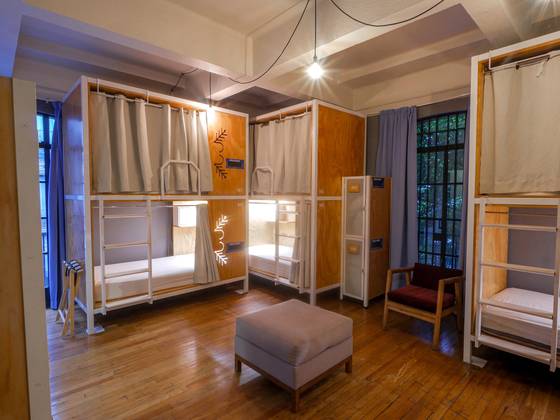
La reconversión de los dormitorios a privadas
Los dormitorios de 6 y 8 se convierten en suites que elevan la calidad del producto a
27 suites, y mantenemos 4 dormitorios de 4 pax para los grupos que viajan juntos y para
mantener el espíritu flashpacker.
La terraza como un gimnasio de experiencias
La terraza se convierte en una zona polivalente enfocada en ofrecer servicios de guía y
A&B a touroperadores y gastrónomos para que inicien o terminen ahí sus tours en el
Centro Histórico.
Cómo se paga la obra: mitad el operador, mitad el propietario
Los $11.4 MDP de inversión se ponen 50/50. El operador aporta
la mitad porque la obra es lo que le permite subir de categoría y de tarifa; el propietario aporta la otra mitad
porque es lo que revaloriza su inmueble y lo que sostiene la renta de los años siguientes. Ninguno de los dos
financia la mejora del otro.
Inversión total en la obra
$11.4MDP
Costo directo de $7,827,000 sobre los planos ejecutivos, más preliminares, dirección
de obra, $1,500,000 de imprevistos en firme y un 10% de desviación de obra. Es el
mismo número que corre en el simulador.
Aporta el operador
$5.72MDP
Casa Pepe. Lo recupera en tarifa: el ADR de la privada ya está en $1,644 contra los $306
de la cama que sustituye.
Aporta el propietario
$5.72MDP
Es la mitad que queda en el inmueble. La obra es suya al terminar y es la que sostiene
el piso de renta y el valor de salida.
En qué se gastan los $11.44 millones
Catálogo de conceptos · Uruguay 86
Grupo
Alcance
Importe
A · 13 llaves
Dormitorios de los niveles 1 y 2 que pasan a privadas. Baño, acabados, eléctrico, cerradura y mobiliario
$1,973,000
B · 13 llaves
Privadas existentes del nivel 3. Baño, pintura, duela y mobiliario
$1,495,000
C · 2 llaves
Privadas del nivel 4. Solo baño y ventana; los dormitorios del nivel no se tocan
$124,000
Ventanas
~45 ventanas insonorizadas en los niveles 1, 2 banda sur y 3
$990,000
D · terraza
300 m² de azotea: pérgola retráctil, piso a un nivel, baños, cocina y mobiliario para 120
$3,245,000
Costo directo
$7,827,000
Preliminares y obra en operación
10% — el hotel no cierra
$783,000
Dirección de obra y supervisión
7%
$548,000
Imprevistos
Partida en firme, no un porcentaje
$1,500,000
Desviación de obra
10% sobre el costo directo
$783,000
Total estimado
$11,441,000
La planta baja no entra. Y la obra se hace con el hotel abierto, por eso los preliminares van al
10% y no al 5%: lo que no se puede vender mientras se interviene una llave no lo paga esta partida, lo paga
el resultado del año de obra.
Antes y después, llave por llave
A la izquierda, fotografía del edificio hoy. A la derecha, el render de
la propuesta sobre esa misma fotografía. El importe es el del catálogo para ese concepto.
Antes
Después
Dormitorio de ocho → privada kingGrupo A · 13 llaves
Obra de baño, acabados, eléctrico, cerradura y mobiliario completo. Es la llave que cambia de producto: deja de vender ocho camas de $306 y pasa a vender una habitación.
$151,769por llave
Antes
Después
Privada existente → privada renovadaGrupo B · 13 llaves del nivel 3
No cambia de producto, cambia de categoría: baño nuevo, pintura, pulido de duela y mobiliario. La instalación sanitaria y el piso de madera se quedan.
$115,000por llave
Antes
Después
Baño con obra de instalaciónSolo 3 baños · 140, 130 y 250
Los únicos tres donde se mueve la instalación sanitaria para unificar WC y regadera en un baño dentro de la habitación.
$104,000por baño
Antes
Después
Baño sin tocar instalación26 baños
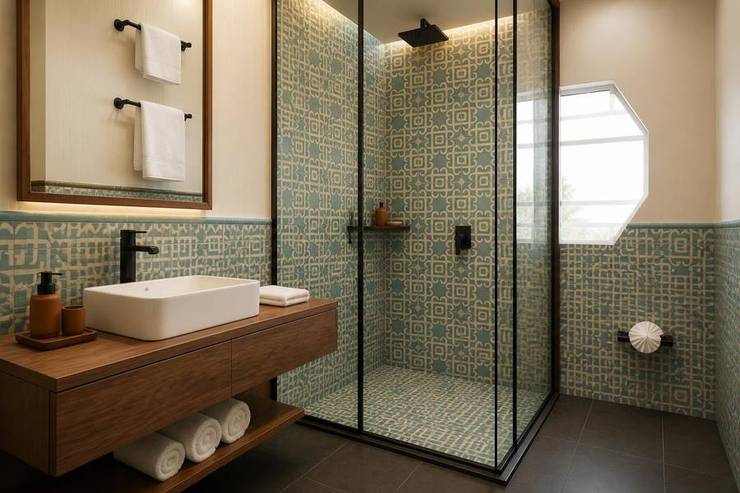
Demolición, impermeabilización, azulejo, piso y mueble. Se respeta el talavera original y la ventana octagonal; la instalación se aprovecha tal cual.
$40,000por baño
Antes
Después
La terrazaGrupo D · 300 m²
Fuera los 200 m² de policarbonato y los 300 de deck. Piso a un nivel con relleno, impermeabilización y loseta; pérgola retráctil de 250 m² hasta los laterales. La trajinera y el ring se quedan; al centro, la mesa-comal de tatemados. 120 plazas sentadas.
$3,245,000partida completa
Bloque 2
La operadora
Hace 8 años redefinimos el producto de hostal boutique y hoy hay más de 60 en la ciudad,
el 6% de la oferta. Ahora estamos listos para reinventar el concepto de hotel boutique.
La operación hoy, medida
Cuando el confort no logra alcanzar a la experiencia
ADR por habitación
hoy$1,489
→
media plaza$1,892
→
objetivo$1,890
Hoy es el promedio mezclado de privadas y camas; las privadas solas ya van a $1,646. La media de la plaza es el set competitivo de la cuadra.
Ocupación por habitación
hoy67.6%
→
media plaza63.2%
→
objetivo74.0%
Dato del operador, 2025 y lo que va de 2026. Venía de 76.3% en 2022. La plaza es el promedio de la Ciudad de México en marzo de 2026: aquí el hotel ya va por encima.
RevPAR por habitación
hoy$1,086
→
media plaza$1,196
→
objetivo$1,399
La plaza es su ADR medio por su ocupación media. El objetivo es el mismo edificio con producto de hotel: $1,890 de ADR por 74% de ocupación. Es el mismo RevPAR que $2,000 por 70.2%, pero pedido por el lado más fácil de defender.
Estancia real
3.08noches
Encadenando las extensiones: uno de cada cinco huéspedes alarga su estancia. Sin referencia de plaza publicada, va sola.
LA PLAZA SE LLENÓ POR ARRIBA
Cuartos por tipología en la Ciudad de México, 2017–2026.
El boutique pasó de 1,300 a 5,000 mientras el hostal se quedó en 1,524. El inventario
contra el que compite Uruguay 86 creció cuatro veces, y creció arriba.
REVPAR POR AÑO HOTELERO
La privada rinde $1,000 por cuarto y noche; la cama,
$188. Cada serie lleva su escala: se compara la tendencia, no la altura.
ADR POR AÑO HOTELERO
La privada pasó de $1,442 en 22/23 a $1,644 —un 14% más—
mientras la cama cayó de $410 a $306, un 25% menos. El edificio no perdió capacidad de
cobrar: perdió el producto con el que cobraba.
Reconstruido reserva por reserva desde Cloudbeds —84,661
reservas y 222,509 noches, de septiembre de 2018 a agosto de 2026, en año hotelero de septiembre a
agosto—. Fuera del cuadro de la plaza porque romperían la escala: confort, 55,000 cuartos, y la renta
corta, de 4,700 a 40,000 y ya regulada.
El ADR objetivo no es una apuesta: ya se cobra en el edificio
El modelo proyecta $1,890 por habitación contra los $1,489 de hoy, y contra los $2,224 que el propio edificio cobraba en 2022. La objeción natural es que
eso supone una tarifa que el edificio nunca ha cobrado. No es así, y la propia contabilidad del
hotel lo desmiente: las habitaciones privadas que ya existen en Uruguay 86 cobran entre
$1,501 y $2,191 la noche.
Loft 470
$2,191
Studio King
$2,144
Bunk & Queen
$1,696
Deluxe Queen
$1,501
Contra $269 a $352 de una cama de dormitorio. La reconversión no le pide al mercado una
tarifa nueva: deja de vender el producto barato. El ADR mezclado de $1,489 es el promedio
ponderado de esos dos mundos; al eliminar el de abajo, el promedio sube solo.
La caída es tres cuartas partes precio y una cuarta parte ocupación. De 2022 a 2025 la tarifa cayó 25% —de $2,224 a $1,668 por habitación— y la ocupación 11.4% —de 76.3% a 67.6%—. Multiplicadas dan el −33.6% de ingreso. La ocupación es dato del operador para cada año, no un supuesto.
Dónde está el techo: el compset real de la cuadra
ADR por cuarto y noche · ocupación · nota de Booking. La línea marca la media del set. City Centro está en Uruguay 45, la misma cuadra. La referencia de Casa Pepe es el ADR de sus habitaciones privadas, $1,640, que es el producto comparable — no el promedio mezclado con camas de dormitorio. Tarifa, ocupación y categoría: base de datos de la Asociación de Hoteles de la Ciudad de México. Notas y reseñas: Booking, 23-sep-2026.
La brecha de tarifa es de 13%, la de RevPAR es del
doble. El set promedia $1,892 de ADR con 81.1% de ocupación y $1,519 de RevPAR; Casa Pepe corre a $1,640 con 67.6% y $1,109. Faltan casi catorce puntos de ocupación además de la tarifa, así que
hay dos palancas y no una. El modelo no pide ninguna de las dos al máximo: toma $1,890 —la
media exacta del set, no una prima sobre ella— y 74% de ocupación, que sigue por debajo de
cuatro de las cinco casas.
Qué pasa al mover el ADR — sobre las 31 llaves actuales de Uruguay 86, ocupación 74%, pesos de hoy
Escenario
ADR/hab
Hospedaje
Ingresos totales
GOP
Margen
Los ingresos totales incluyen A&B (+20% sobre la base actual) y experiencias
suponiendo que el 10% de los huéspedes compra un tour a un ticket de $1,500. Márgenes por
línea: cuartos 95.5%, A&B 68.0%, experiencias 65.0%. El escenario objetivo devuelve al edificio
a los 19 MDP de hospedaje que facturaba en 2022 — pero con 31 llaves en vez de 121 camas.
El producto intangible
Qué ocurre en Casa Pepe, y por qué se le puede vender más caro
Casa Pepe promete fomentar el encuentro de viajeros en un ambiente humanista y logra
conectar con la comunidad local.
01
Artistas
Residencias, foro de música, sala de exposiciones o de ensayo, cine y teatro.
Acercamos la oferta artística local al viajero, y el viajero artista al local.
01Artistas
02
Artesanos
Cooperativas o familias con oficio propio que preservan las técnicas ancestrales
o heredadas de su legado familiar. Su obra también tiene nombre, se comparte en
talleres y se vende sin regateos.
02Artesanos
03
Originarias
La distancia a los polos productivos les ha permitido preservar sus tradiciones y
su vida. Sin embargo, la voluntad de progreso de las nuevas generaciones ve en el
turismo un eje de desarrollo socioeconómico con preservación cultural.
03Originarias
04
De viajeros
El buen viajero es el que no desplaza: intercambia cultura con la comunidad local
y genera prosperidad económica. Esa es la comunidad que abandera el viaje de paz.
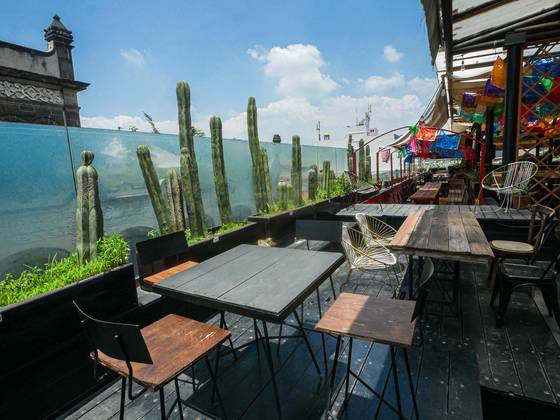
El lobby de doble altura: el espacio que comparten los dos predios.Terraza actual, 42 pax de aforo.La vista que monetiza el roof garden."How to be a Mexican": la marca que no se toca.
La operación por dentro
La estructura de costos, grupo por grupo
Base mayo–julio 2026 por cuenta contra el año 3
estabilizado de Uruguay 86 solo, 31 llaves, deflactado a pesos de hoy. La unidad es el cuarto noche, la única
comparable al convertir camas en habitaciones privadas.
Grupo de cuentas
Hoy · al mes
Proyectado · al mes
Hoy · por cuarto noche
Proyectado
Variación real
Costo de ventas
$129,578
$148,924
$196
$225
+14.9%
Servicios de personal
$319,749
$303,931
$483
$459
-5.0%
Gastos de operación
$133,631
$129,528
$202
$196
-3.1%
Generales y administración
$100,422
$100,422
$152
$152
-0.0%
Mantenimiento
$52,801
$52,801
$80
$80
-0.0%
Publicidad y ventas
$27,505
$35,335
$42
$53
+28.5%
Agua, luz y combustible
$81,564
$65,248
$123
$99
-20.0%
Gastos de la propiedad
$33,185
$33,185
$50
$50
-0.0%
Total por cuarto noche
$878,436
$869,375
$1,328
$1,314
-1.0%
Bases: 662 cuartos noche al mes hoy contra
662 proyectados; ingreso mensual de $1,394,251 a
$1,793,664 en pesos de hoy. El costo total por cuarto noche baja 1.0% en
términos reales mientras el ingreso sube 29%: nómina de cuartos, administración, mantenimiento
y gastos de la propiedad quedan exactamente planos. Sube lo genuinamente variable y baja lo que
depende de cuántos cuerpos hay en la casa.
Por qué el agua, la luz y el gas bajan
Es la pregunta natural: el edificio es el mismo, ¿cómo va a gastar menos? Porque el recibo no
lo mueven las habitaciones, lo mueven las personas. La reconversión cambia 121 camas por
31 habitaciones privadas, y con ello las huésped-noches del año pasan de 27,170 a 15,092
—una caída del 44%—. Agua, calentadores, lavandería y consumo de baños siguen a esa cifra, no
al número de puertas.
El modelo trata la cuenta como 55% fijo y 45% ligado a huésped-noches. Con 31 llaves
eso da $81,564 al mes contra los $65,248 de hoy: −20% real. Con el 88 dentro la casa
vuelve a llenarse de gente —23,368 huésped-noches— y la cuenta sube casi a la de hoy,
−6.3% al mes; lo que baja fuerte entonces es el costo por cuarto noche, de $123 a $75,
porque hay 1,025 cuartos noche que repartir en vez de 662.
El supuesto que hay que discutir aquí no es el ahorro, es el reparto 55/45 y las
1.90 personas por habitación. Si la parte fija fuera del 70%, el ahorro con 31 llaves se
quedaría en −13% en vez de −20%.
Bloque 3
Los financieros
Precio, formas de pago, estructura de renta, costos verificados y retorno bajo distintos escenarios.
Precio y forma de pago
La compra de Uruguay 86
Tras varios meses avanzando conversaciones con los propietarios de Uruguay 86 y 88,
podríamos estar listos para mandar una LOI a cada propietario.
Mejor TIR
80 MDP en una exhibición
Uruguay 86 · pago único al cierre
Desembolso año 0$94,406,640
Valor presente del pago @14%$94,406,640
TIR a 10 años · con plusvalía14.11%
TIR a 10 años · sin plusvalía8.43%
Inversión total nominal$94.4 MDP
Compromete todo el capital de golpe y cierra el precio
diez millones abajo. Es el camino mientras el dinero no tenga alternativas por encima
del 18.5%.
Sobre Uruguay 88, el predio colindante, existe intención de venta por parte de la propiedad y se negociará una opción de compra por $18 MDP, asegurada con una seña de $500,000 y una penalización de diez veces esa seña para la propietaria si finalmente no vende.
La renta y los costos
Quién paga la renta, y bajo qué regla
Casa Pepe opera Uruguay 86 desde 2017 y hoy paga $398,047 mensuales por el hotel. Una renta que pudo pagar holgadamente, pero que por la depreciación del inmueble ya le supone el 28% del ingreso.
Para poder seguir operando requiere un modelo de renta fija o variable con un pequeño ramp up.
La propuesta al comprador es un piso de $480,000 mensuales —$300,000 del hotel y $180,000 de los locales— y encima una fórmula de tres términos donde el propietario siempre se lleva el mejor de los tres.
Piso mensual al propietario
$480mil
$300,000 del hotel más $180,000 de los locales del 86, ambos indexados a
inflación. Es el suelo: por debajo de esto el propietario no cobra nunca, opere bien o mal
el hotel. Con el 88 dentro sube a $680,000.
O el variable sobre ingresos
20%
Sobre el ingreso total del hotel. Es lo que hace que el propietario participe
del crecimiento del negocio y no solo de la inflación.
O el tope al operador
50/50
Una vez que el arrendatario paga capex, mantenimiento mayor y seguros, no puede
quedarse con más que el propietario. La mitad de lo repartible es de cada uno.
Por qué la fórmula es el mayor de tres y no una sola
Cada término cubre un escenario. Piso indexado: el hotel opera mal, el propietario cobra
igual. Variable 20%: opera bien, el propietario sube con él. Tope 50/50: opera
muy bien, y el operador ya no puede quedarse con más que el dueño. La tabla de abajo muestra
cuál gana cada año.
Predial y seguro del propietario corren por su cuenta, después de la renta. La reserva
de reposición del 3% del ingreso la aporta el operador y se destina al inmueble.
El año de la obra: el operador pone el hombro
Venta −45% con nómina y fijos completos: ingreso de $12.1 MDP contra $18.7 del año 2,
GOP de $6.1 MDP contra $10.7. Con escalón del 50% en la renta —$1.87 MDP en vez de
$3.74— el operador cierra el año en $3.46 MDP de EBITDA: un 35% abajo del año 2.
Sin el escalón se queda en $1.59 MDP, un 70% abajo.
Sin ese escalón el operador pagaría el piso íntegro de su bolsillo durante un año en que el
inmueble no produce. El propietario lo recupera desde el año 2: $4.37 MDP contra los $3.89 que
le daría el piso, y $5.62 contra $4.05 en el año 3.
La renta, año por año
Los tres términos calculados sobre el modelo, con
Uruguay 88 entrando en el año 3 con su propia rampa de venta —60% su primer año, 88% el segundo— y con su plantilla y sus fijos completos desde el día uno. El propietario cobra siempre el mayor de los tres, más la renta de locales. El NOI es lo que le queda después de predial y administración.
Periodo
Llaves
Piso indexado
Variable 20%
Tope 50/50
Renta del hotel
Regla
Locales
NOI del propietario
Año 1
31
$3,744,000
$2,423,357
$2,168,173
$1,872,000
piso
$2,160,000
$3,411,840
Año 2
31
$3,893,760
$3,745,188
$4,366,882
$4,366,882
tope 50/50
$2,246,400
$5,895,716
Año 3
31
$4,049,510
$4,406,104
$5,622,034
$5,622,034
tope 50/50
$2,336,256
$7,179,607
Año 4
31
$4,211,491
$4,538,287
$5,836,054
$5,836,054
tope 50/50
$2,429,706
$7,456,255
Año 5
31
$4,379,950
$4,670,470
$6,046,852
$6,046,852
tope 50/50
$2,526,894
$7,732,541
Año 6
31
$4,555,148
$4,857,289
$6,328,726
$6,328,726
tope 50/50
$2,627,970
$8,080,642
Año 10
31
$5,328,879
$5,682,341
$7,573,573
$7,573,573
tope 50/50
$3,074,354
$9,617,971
El tope manda desde el año 2 y no lo suelta. Sin ese tercer término el
propietario cobraría el piso de $3.89 MDP en el año 2 en lugar de $4.37, y $4.05 en lugar de
$5.62 en el año 3. Con el 88 dentro, $6.00 en lugar de $6.68.
Toda esta aritmética es editable
El modelo corre en vivo: tarifa, ocupación, precio de compra, piso de renta, porcentaje
variable, obra, plusvalía, cap rate, año de entrada del 88 y afectación por obra. Trae el P&L
a diez años con la estructura de cuentas real, el desglose por cuenta contra la base
mayo–julio, la plantilla de personal y el histórico.
Abrir el modelo interactivo →
Resultados principales
El alcance —solo el 86 o los dos predios— lo manda el
selector del encabezado.
Operación
Hoy $1,489. La media del set competitivo de la cuadra es $1,892. Las privadas del edificio ya cobran de $1,501 a $2,191, y en 2022 el ADR fue $2,224
Real Casa Pepe: 2025 67.6% · 2024 64.2% · 2023 73.2% · 2022 76.3%. El set de la cuadra promedia 81.1%
Renta al propietario
El propietario cobra el mayor de los tres términos.
Indexado a inflación. Hoy el operador paga $398,047 por el hotel
Sobre el ingreso total del hotel. Aplica si supera al piso
Planta baja del 86, indexada al 4% y neta de un 5% de vacancia
Los dos locales que pagan desde el arranque. El de la señora entra al bolsillo en el año 6, cuando termina de saldar el precio del 88
Descuento de renta durante el año de obra
Cuánta venta se pierde el año de la remodelación
Inversión
El documento habla del 86. Aquí puedes ver qué pasa si se suma el 88.
Valor de mercado hoy: $113 MDP. Se compra en 80 de contado
18 MDP: 13.8 en efectivo y 4.2 con la renta del local de la señora
Catálogo sobre planos: $11.44 MDP de obra en total. Aquí va su mitad, que es lo único que sale de su bolsillo; la otra mitad la pone el operador
Reconversión integral: el 88 está en mala conservación
Referencia de la colonia Centro: 6.5% anual
Concepto
Uruguay 86 + 88
Ingresos totales · año 3 El hotel completo: hospedaje, A&B y experiencias
—
Renta del hotel al propietario · año 3 La mayor de las tres reglas
—
Renta de locales · año 3 Planta baja del 86 y del 88, neta de vacancia
—
NOI del propietario · año 3 Renta y locales, netos de predial y administración
—
EBITDA del operador · año 3 Lo que le queda al inquilino después de pagar
—
Inversión total Compra, gastos de adquisición y obra
—
Desembolso al cierre Lo que sale del bolsillo el día de la firma
—
Yield sobre inversión · año 3 NOI entre capital invertido
—
Valor de salida al año 10 El mayor entre capitalización y mercado
—
Múltiplo sobre capital Valor de salida entre inversión total
—
TIR con plusvalía Comparable contra un bono nominal
—
TIR sin plusvalía Escenario de piso: el suelo no se aprecia nada
—
El retorno
Valor patrimonial a diez años
La salida se calcula desde el valor de mercado de hoy, no desde el precio de
compra. El descuento de entrada es ganancia el día de la firma, no algo que haya que esperar
diez años a que aparezca.
Base y supuestos
De dónde sale cada número
Datos reales. El inventario, las tarifas, la ocupación y los ingresos de hospedaje salen
del PMS Cloudbeds, propiedad 10668, y del conteo diario de housekeeping, para los doce meses de
agosto 2025 a julio 2026: 8,065 noches-habitación vendidas sobre 10,950 disponibles. La serie
2022–2026 viene de la misma fuente. El estado de resultados es el de contabilidad, y la base de costos es el promedio mayo–julio 2026 por cuenta —ya con los recortes de abril aplicados y sin liquidaciones—, no un mes suelto. Las
superficies y el valor comercial de Uruguay 86 vienen del avalúo CMI 0412408 del 7 de agosto de
2024, y las de Uruguay 88 de su avalúo propio. El aforo de la terraza está rotulado en el
proyecto ejecutivo de Bandada Arquitectura de 2017.
Estimaciones declaradas. El valor de mercado actual de Uruguay 86 en $113 MDP —y el del 88 en los $17.4 MDP de su avalúo propio— es la
apreciación del avalúo de 2024 a la fecha, y debe confirmarse con avalúo nuevo antes de cerrar.
Los escenarios de ADR se anclan en tarifas
verificadas de comparables, no en proyección libre.
Supuestos macro. Inflación 4.0%, inflación de costos 4.5%, plusvalía 6.5% anual, tasa de
capitalización de salida 9.5%, tasa de descuento 14%. La afectación por obra del año 1 es de −45% sobre la venta que depende de tener la casa abierta, con nómina y gastos fijos completos. Referencias de agosto 2026: Banxico 6.50%,
INPC 3.26%, bono M a 10 años 9.14%.
El forecast de Uruguay 88. No existe en el Modelo Financiero
Maestro, que solo cubre las 31 llaves del 86. Se construyó aquí como un incremento sobre
esa misma base: 17 llaves con la tarifa y la ocupación del 86, con su propia rampa de venta
—60% el primer año de operación, 88% el segundo, 100% desde el tercero—, su plantilla
propia de ocho posiciones completa desde el día uno, el escalón de nómina, energía,
mantenimiento y administración que traen 17 llaves más, y el deducible de capex del término
50/50 escalado a 48 llaves. El margen de EBITDA antes de renta que resulta para el 88 es
del 53.6% en estabilización, contra el 56.1% del 86. No son las razones heredadas del
deck anterior —ventas ×1.52729, EBITDA ×1.57, piso ×1.5—, que suponían al 88 maduro
desde su primer año y sobrestimaban el NOI del año 3 en un 19%.
Grupo Casa Pepe · Deck de inversión · documento confidencial · octubre 2026